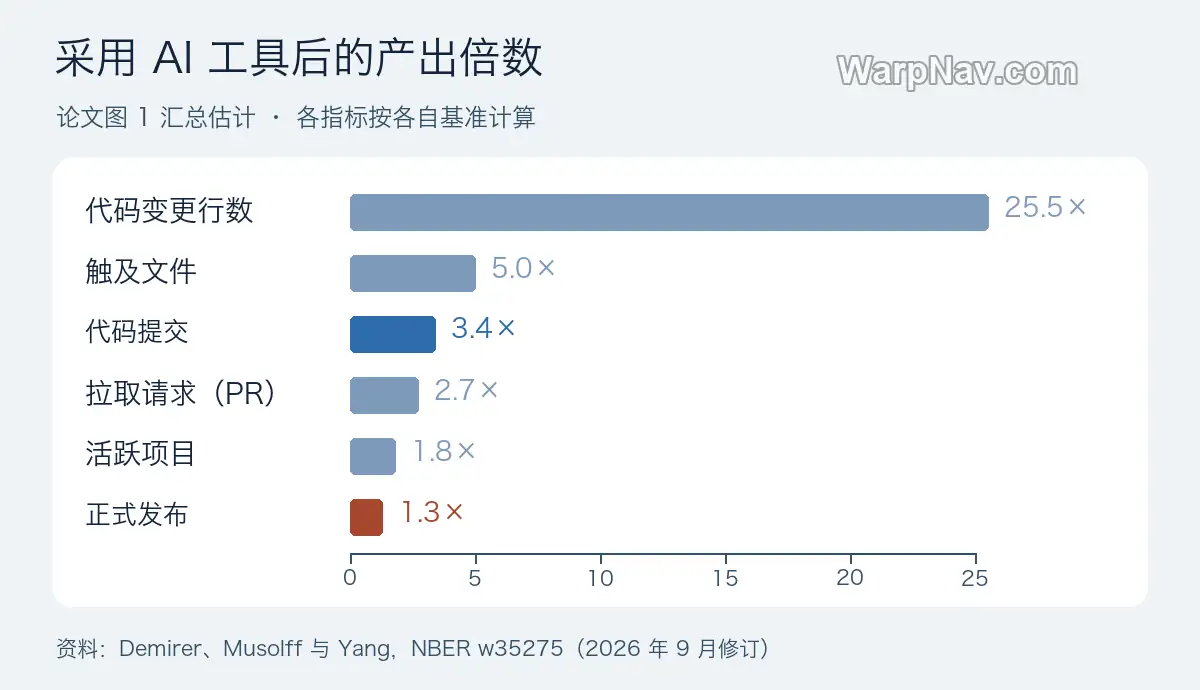
NBER 工作论文 w35275 发现,随着自动补全、交互式代理和异步代理陆续被采用,样本中的每周代码提交估计累计增加约 240%,对应的 GitHub 发布指标只增加约 30%。提交统计的是活动量,发布统计的是有新 Release 的仓库。把两组数据放在一起,能看出写出更多代码之后,还有哪些工作决定软件能否交付。
论文是谁做的,样本怎么读?
Writing Code vs. Shipping Code 由 Mert Demirer、Leon Musolff 和 Liyuan Yang 合著,作者提供的稿件分别列出 MIT、沃顿商学院和波士顿大学。NBER 在 2026 年 5 月发布工作论文,9 月修订。Demirer 的主页将它列为《经济学季刊》修改重投的工作论文。
第 4.3 节筛选后报告了 521,329 条采纳者记录。这个数字对应匹配前的工具样本汇总,同一开发者可能出现在多个工具样本中。每项回归的匹配样本也会随着工具和结果指标变化。研究结合 GitHub 活动与工具采纳信息,在采纳时间附近比较匹配对象的周度活动。
三代工具把提交推高 240%,为什么正式发布只多了三成?
作者把上述 GitHub 公开活动面板,与微软提供的 GitHub Copilot 订阅及 2025 年 4–12 月交互级遥测结合在一起,再对照公开仓库里的 CLAUDE.md 首次提交、copilot-swe-agent[bot] 机器人 PR 以及 codex/ 分支 PR,把 AI 编程工具分成三代来测:
- 第一代:自动补全(Autocomplete)——以 2022 年版 GitHub Copilot 为代表,在编辑器里随打字补全代码行与注释,只放大「写代码」这一层。
- 第二代:交互式 / 同步编程代理(Interactive / Sync Agents)——2025 年初普及,以 GitHub Copilot Agent Mode 和 Claude Code 为代表。开发者给出任务后,代理跨文件改代码并跑测试,但开发者可在交互时检查修改并决定何时提交。
- 第三代:自主 / 异步编程代理(Autonomous / Async Agents)——以云端异步运行的 GitHub Copilot coding agent 和 OpenAI Codex 为代表,代理直接在独立环境里规划、改码、推送提交并开草稿 PR,完成后再通知人类审查合并。像 Orca 这类多代理编排工具,可以把多条代理任务放到同一处管理。
第 21 至 30 周的估计中,自动补全阶段的周提交增加约 30%。加上交互式代理,累计约 180%;再计入异步代理带来的新增提交后,累计约 240%,约为基线的 3.4 倍。论文在汇总时将不同阶段的估计增量相加。
下图按论文图 1 汇总六个指标。正式发布指标统计开发者此前 12 周触及过的仓库中、当周新建 GitHub Release 的仓库数。由于 Release 是仓库级事件,论文没有单列异步代理给发布带来的独立增量。
代码变多以后,卡住交付的究竟是哪几步?
如果只看上面的数字,很容易猜是不是「每次发布打包的内容变大了」。论文专门检查了这个解释:2021 年到 2026 年,单个 GitHub Release 的中位代码变更量确实扩大到约 2.6 倍、涉及文件数扩大到约 1.6 倍,但远远不足以消化底层 25 倍代码量和 3.4 倍提交量的落差。
作者用「弱环节」模型解释这种落差。项目要发布,还要把代码合并、审查、测试并批准上线。论文按数据对模型做校准,得到约 0.23 的替代弹性。按这个模型的解释,上游代码产出和下游人工投入有较强互补性。
表 7 还有一个信号。交互式代理采纳后,样本每周新增、删除代码的行数都大幅上升,后者增幅更高。同期 GitHub 仓库的早期弃置比例也在上升。前一项说明修改和删除本身也是增长的活动,后一项是平台层面的描述性趋势。从这些数据还难以拆出每次弃置的原因。
上架变多后,新应用获得了多少使用?
把镜头拉到 GitHub 之外,论文还追踪了 2020 年 3 月至 2026 年 8 月四个主要软件分发市场的新增供给与终端消费,这四个市场分别是 Apple App Store、Google Play Store、Chrome Web Store(浏览器扩展)以及 SourceForge(不包括 npm、PyPI 或 Steam)。
| 软件市场 | 2025 年初代理时代以来的新应用供给变化 | 上线后 3 个月使用量代理指标 | 尾部「极低受众」新应用占比变化(2025.01 → 2026.04) |
|---|---|---|---|
| Apple App Store(iOS) | 月均新应用由 3.3 万–4.5 万款跃升至 2026 年 4 月约 10.8 万款 | 以累计评分数衡量,队列总量基本持平 | 评分数 <10 的占比由约 78% 升至 87% |
| Google Play Store(Android) | 扭转多年下滑,由 2025 年 1 月约 4.2 万款反弹至 2026 年中约 9.9 万款 | 以安装量区间下界衡量,总量仅微升,远低于新应用增幅 | 下载量 ≤100 的占比由约 22% 升至 26% |
| Chrome Web Store(扩展) | 2023 年以来约为原来的 7 倍 | 以用户数快照等数据构造使用量指标,队列总量延续下行 | 下载量 <10 的占比由 19% 升至 33% |
| SourceForge(桌面开源) | 仅出现小幅上升 | 平台整体下载量过小,论文未做消费端队列分析 | — |
作者对比了相近时期的软件上架数量,但只有 iOS、Android 和 Chrome 有足够数据比较新应用上线后三个月的使用量。iOS 的评分总量大体持平,Android 使用量指标升幅较小,Chrome 的下降在此之前已经出现。SourceForge 只比较新增项目。这里观察的是新应用队列和使用量代理指标,不能直接判断全部应用的活跃度或商业价值,也很难单独归因给编码代理。
对个人开发者和小团队来说,现在该往哪发力?
想把论文用于团队决策,可以先看哪一步已经排队。提交不断增加、版本却很少发时,先量从提交 PR 到合并、再到部署各用了多久。下面是针对三个常见卡点的做法。
| 当前团队 / 个人痛点 | 继续堆编码生成工具的效果 | 更值得优先补齐的下游环节 |
|---|---|---|
| PR 积压、合并变慢、线上回归变多 | 边际收益低,反而放大审查债务 | 自动化测试覆盖、CI 门禁、小步 PR 拆分规范与 AI 辅助初审 |
| 原型一堆,但能稳定上线维护的产品没变多 | 容易继续增加原型数量 | 收敛需求范围、建立可复用的发布流水线(构建/打包/回滚脚本) |
| 独立开发者应用上了一堆商店,但没人用 | 把同类壳应用从 1 个变成 5 个很难破局 | 把省下的编码时间挪去用户访谈、文档、SEO/分发渠道和售后迭代 |
如果一个人同时开三四个异步代理并行改代码,一天能攒出几十个 PR,但大脑每天能认真核验边界条件和架构一致性的额度有限。如果多开的代理都在等同一位同事合并 PR,先减少单个 PR 的范围,补自动化测试,再看等待时间、回归数量和发布频率的变化。
读这份数据时,绕不开的样本边界与利益披露
这项研究样本量庞大、设计细致,但阅读和引用时有三层边界需要一并看清:
- 数据和资助。 论文使用微软提供的 Copilot 数据,作者稿也注明部分资助来自沃顿的 Mack Institute 与 Chicago AI Incubator。
- 公开 GitHub 记录。 样本反映可观测的提交、PR 和 Release。私有协作、服务端部署及内部版本交付可能走不同流程。
- 指标边界。 提交多只是统计到更多活动,做同一任务花了多久还需要另测。应用的评分、安装代理指标及三个月观察窗也无法给出付费收入或长期留存。
资料来源
- NBER Working Paper 35275 页面(2026 年 5 月首发、9 月修订,DOI: 10.3386/w35275,含摘要与利益披露):Writing Code vs. Shipping Code: Productivity Effects Across Generations of AI Coding Tools
- 作者提供的完整 PDF。论文及附录
- 作者 Mert Demirer 个人学术主页(核实 MIT Sloan 教职信息):mertdemirer.com
© 版权声明
本站部分内容源于网络收集,文章等版权归原作者所有,若需删稿请联系管理员邮箱:satomini@warpnav.com
相关文章

暂无评论...
